币安活期理财是什么:收益怎么算、能随时赎回吗、风险在哪里
动手前看清
币安活期理财不是银行存款,没有存款保险。页面上的年化每分钟都可能变,奖励按币的数量发:币价跌了,按钱算你照样亏。
币安的活期理财,官方叫 Simple Earn 的「活期产品」(Flexible Products):把现货账户里暂时不用的币申购进去,按分钟累计奖励,想用的时候提交赎回,币就回到现货账户。赎回一般是即时的,但有每日额度。
规则出自币安帮助中心的《什么是币安理财》《活期产品入门》和《什么是自动申购》,其中《活期产品入门》是 2026 年 11 月的版本。
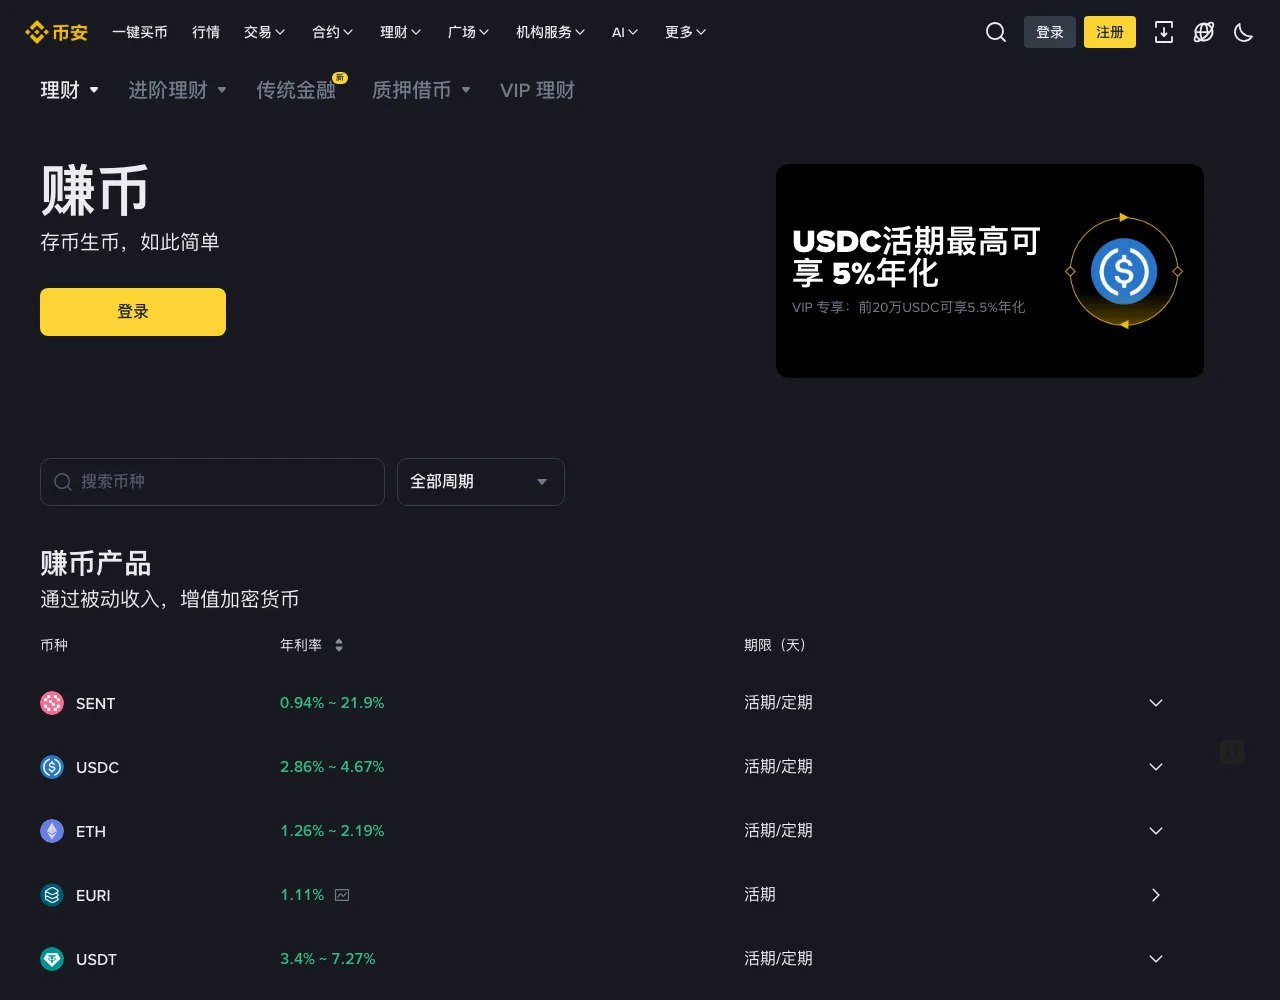
题图是 2026 年 10 月 29 日未登录状态下的币安理财页面。每个币种显示的是一个年利率区间,期限一栏写着「活期」或「活期/定期」。
活期和定期有什么区别
两类产品放在一起比:
| 活期产品 | 定期产品 | |
|---|---|---|
| 存放期限 | 随时申购、随时赎回 | 按你选的期限锁定 |
| 年化 | 实时年化,每分钟更新 | 浮动利率随时可能调整,已有订单也跟着变;固定利率按申购时的利率,调整只影响新订单 |
| 奖励发放 | 每分钟累计到理财账户 | 每天发到现货账户,或到期一次发 |
| 提前取出 | 不存在提前的问题 | 提前赎回会失去已累计的奖励 |
第一次用、不确定这笔钱什么时候要动,选活期更稳妥,因为它不会因为急用而损失已经拿到的奖励。
活期的奖励是怎么算的
活期的奖励可能由两部分组成。
实时年化(Real-Time APR):对你申购的全部数量生效,每分钟都可能变化,奖励每分钟累计进理财账户,而不是现货账户。
阶梯加成年化(Bonus Tiered APR):只有部分币种在部分时间提供,按存入数量分档,每一档只对落在该档的那部分数量生效,费率可能每天调整。它从申购后第二天 00:00(UTC)开始计算,按前一天某个随机时刻的持仓快照算,申购两天后在 UTC 00:00–08:00 之间发到现货账户。
拿一组数看分档怎么算:某个币的加成写着「前 1,000 个有加成」,你存了 1,500 个,那只有前 1,000 个拿加成,后面 500 个只拿实时年化。
实时年化换成一天,大约是「数量 × 年化 ÷ 365」。假设你存 1,000 USDT,页面当时显示的实时年化是 2%,一天大约是 1,000 × 2% ÷ 365 ≈ 0.055 USDT。拿到手的奖励在理财账户的收益记录里能逐笔看到。
理财页横幅上写的「最高 X% 年化」,「最高」一般包含了阶梯加成,而加成只对档位以内的数量生效,横幅下方的小字会写档位上限,超出部分拿不到这个数。活动往往有时间限制,部分地区的用户也不能参加,申购前点进活动详情看清楚档位上限和适用地区。
北京时间比 UTC 早 8 小时,UTC 00:00–08:00 就是北京时间早上 8 点到下午 4 点。
怎么申购和赎回
申购(网页端):
- 登录后从【理财】进入 Simple Earn。
- 搜索币种,选【活期】,点【申购】。
- 在弹窗里输入数量,按需打开或关闭自动申购,确认概要后提交。
- 币从现货账户转入产品,之后在理财账户里查看和管理。
每个币种都有最低申购数量,没有统一数字,以申购页显示的为准。
赎回:提交后资金立即回到现货账户,实时年化一直算到赎回那一刻;但有每日赎回限额,行情剧烈波动、网络延迟或赎回集中时可能延迟。如果这部分活期资产被拿去做了活期借币的抵押,要先还清借款才能赎回。
赎回限额是按天算的,金额大、又急着用的,别等到要用的当天才赎回,提前一两天分开操作。
不赎回也能直接拿去交易
现货下单和闪兑都可以直接用活期理财里的币(App 需 v2.96.1 或以上):下单时在【可用】里勾选「理财 - 活期资产」。扣款时先用现货账户里的币,不够再动活期理财里的。被用掉的活期理财就不再计奖励;如果是 BNB,还会失去 Launchpool 和 HODLer 空投的资格。
那放活期和直接放在现货账户里,差在哪?放现货没有奖励,但想怎么用都行;放活期有奖励,下单时勾选一下也能直接用,代价是赎回有每日额度、拿去做了借币抵押的要先还款,BNB 还有上面说的空投资格问题。
闪兑和现货下单的区别、哪种更省,可以看第一次买币用闪兑还是现货限价单;下单要付多少手续费,见币安现货手续费怎么算。
自动申购:要知道它会动你的现货余额
在申购弹窗里能打开「自动申购」。打开后,现货账户里闲置的币会在每天 UTC 02:00 和 16:00 自动申购进活期产品;对定期产品,则是到期后按同样期限自动续期。
如果你想把一部分币留在现货账户随时挂单,开了它可能会和你的预期不一致。比如现货里放着 200 USDT 准备过两天买 BTC,开着自动申购,到了 UTC 02:00 这笔钱就可能被申购进活期;到时下单没勾选「理财 - 活期资产」,页面会显示可用余额不够。要关掉,在自动申购设置里可以整体关闭或按币种关闭;选【停用】会保留已经申购的活期,选【停用并赎回】会把余额一起转回现货账户。定期的自动续期要在 Simple Earn 的定期标签下按币种关闭。
风险在哪里
- 年化不是承诺。 实时年化每分钟都可能变化,阶梯加成每天可能调整,活动结束就没有了。按某一天看到的数字去推算一年能拿多少,结果不会准。
- 币价的涨跌由你承担。 奖励是按币的数量发的。存 1 个 ETH 拿到的也是 ETH,如果 ETH 跌了,按美元算你一样会亏。币安的风险提示也是这么说的:虚拟资产价格可能剧烈波动,投资价值可能涨也可能跌,拿回来的可能比投进去的少。
- 不是银行存款。 币安用「类似银行存款」来打比方,但它没有存款保险,平台本身出了问题,没有谁替你兜着。不要把它当作无风险的存款。
- 赎回可能延迟。 每日赎回有额度,行情剧烈或赎回集中时可能要等。
- 地区限制。 理财产品和加成活动不是所有地区都开放,能看到什么、能申购什么,以你登录后页面显示的为准。
理财页上除了活期、定期,还有「进阶理财」,里面的双币投资、套利、链上赚币这些,币安在对比表里把「保本」一栏标成了「否」,规则也比活期复杂得多,不要因为都放在「理财」下面,就当成和活期一样的东西。
选哪种币来存,先想清楚你能承受它的价格波动。只是想放一笔不受币价波动影响的钱,稳定币的波动通常小得多,但它们也有发行方和储备上的差异,见 USDT 和 USDC 有什么区别。
存之前,先问自己三件事
- 这笔钱多久以后要用?几天内就要动的,存进去也拿不到多少奖励,还可能撞上赎回额度。
- 你能不能接受这个币跌一半?不能接受的,奖励再多也补不回来。
- 你看懂了页面上的年化是怎么算的吗?分不清实时年化和加成的,先存一小笔,过几天看看实际到账多少。
哪一段已经和币安现在的页面不一样了,发到 [email protected] 说一声,附上那一屏上的原字。